¿Qué hacer cuando tu seguro de hogar no se hace cargo de un siniestro?
26 Octubre 2026


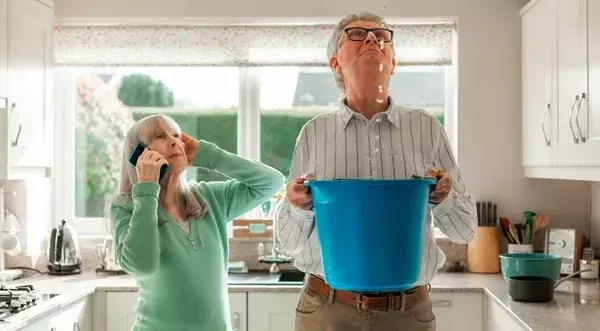
Si tu seguro de hogar rechaza un siniestro, lo primero es revisar la póliza para comprobar si el daño está realmente cubierto y conocer los motivos de la negativa. Si no estás de acuerdo con la decisión de la aseguradora, puedes presentar una reclamación formal, aportar pruebas adicionales e incluso encargar un informe pericial independiente. En caso de desacuerdo persistente, existen vías de reclamación ante organismos especializados y, en último término, ante los tribunales.
Cuando se produce un daño en la vivienda, muchos asegurados dan por hecho que su seguro cubrirá automáticamente los desperfectos. Sin embargo, no siempre ocurre así. Las compañías pueden rechazar total o parcialmente la indemnización cuando consideran que el siniestro no está cubierto por la póliza o cuando existen discrepancias sobre su origen. En estos casos, es importante conocer los motivos de la negativa y las herramientas legales de las que dispone el asegurado para reclamar.
Razones principales por las que la aseguradora rechaza un siniestro
Exclusiones de la póliza y la falta de mantenimiento de la vivienda
Una de las causas más habituales de rechazo es que el daño se encuentre expresamente excluido de la cobertura contratada. También es frecuente que la aseguradora alegue falta de mantenimiento cuando considera que el deterioro se ha producido de forma progresiva y no por un hecho súbito e imprevisto.
Por ello, es fundamental revisar las coberturas, exclusiones y limitaciones recogidas en la póliza antes de iniciar una reclamación.
Discrepancias con el informe del perito sobre la causa del daño
La compañía suele basar su decisión en el informe elaborado por el perito designado por ella. Si este concluye que el origen del daño no está cubierto por la póliza, la aseguradora puede rechazar el siniestro.
No obstante, el asegurado tiene derecho a discrepar de esa valoración y aportar pruebas que acrediten una causa distinta, basando su razonamiento en un informe pericial que contradiga la causa del rechazo del siniestro.
Regla de equidad e infraseguro por dar datos incorrectos
La indemnización también puede verse reducida cuando los datos facilitados al contratar el seguro no se corresponden con la realidad.
Por ejemplo, si el capital asegurado es inferior al valor real de los bienes o de la vivienda, puede aplicarse la regla proporcional por infraseguro, reduciendo la cantidad que debe abonar la compañía.
¿Es este tu caso?
Consulta sin cita previa a un abogado experto en seguros.
Pasos legales para reclamar si tu seguro de hogar no quiere pagar
1. Revisión de las condiciones generales y particulares de tu póliza
Antes de reclamar, conviene comprobar si el siniestro está efectivamente cubierto y analizar las exclusiones, franquicias y límites indemnizatorios previstos en el contrato.
Esta revisión permitirá valorar si la negativa de la compañía está o no justificada.
2. Presentación de la reclamación por escrito al Servicio de Atención al Cliente (SAC)
Si el asegurado considera que la decisión es incorrecta, debe presentar una reclamación formal ante el Servicio de Atención al Cliente de la aseguradora.
Es recomendable hacerlo por escrito, exponiendo los hechos, aportando la documentación disponible y solicitando expresamente la revisión del expediente.
3. La vía del Defensor del Asegurado y la Dirección General de Seguros
Cuando la respuesta del SAC es desfavorable o no existe contestación dentro del plazo legal, el asegurado puede acudir al Defensor del Asegurado, si la entidad dispone de esta figura.
Posteriormente, también puede presentar una reclamación ante la Dirección General de Seguros y Fondos de Pensiones, teniendo en cuenta que este Organismo no practica prueba y además su decisión no es vinculante, sin perjuicio de acudir a los tribunales si el conflicto persiste.
Cómo justificar y probar los daños frente a la aseguradora
La importancia de aportar un informe pericial contradictorio independiente
Cuando existe desacuerdo con la valoración realizada por el perito de la compañía, resulta aconsejable encargar un informe a un perito independiente.
Este documento puede servir para acreditar tanto la causa del daño como el importe real de la reparación o de la indemnización reclamada.
Recopilación de pruebas: fotografías, presupuestos de reparación y facturas
Cuanta más documentación pueda aportar el asegurado, mayores serán sus posibilidades de éxito.
Es recomendable conservar fotografías de los daños, informes técnicos, facturas, presupuestos de reparación, comunicaciones con la aseguradora y cualquier otro documento que permita acreditar el alcance del siniestro.
Ante cualquier duda, en Legálitas te ayudamos a conocer tus derechos gracias a nuestros servicios legales.
Conclusión:
- Las aseguradoras pueden rechazar un siniestro por exclusiones de la póliza, falta de mantenimiento o discrepancias sobre el origen del daño.
- Una valoración pericial desfavorable no impide que el asegurado aporte un informe contradictorio.
- Los errores en los datos declarados o el infraseguro pueden reducir la indemnización.
- Antes de reclamar, es fundamental revisar las condiciones generales y particulares de la póliza.
- La reclamación debe presentarse por escrito ante el Servicio de Atención al Cliente de la aseguradora.
- Si no hay acuerdo, se puede acudir al Defensor del Asegurado, a la Dirección General de Seguros o a la vía judicial.
- Fotografías, facturas, presupuestos e informes técnicos son pruebas esenciales para acreditar los daños y respaldar la reclamación.
FAQs
Abogado experto en Seguros
Nº de colegiado: 60786
ICAM: Ilustre Colegio de la Abogacía de Madrid
Título en Derecho